

Ευρώπη : Δημόσιες Κοινωνικές Κατοικίες
Ελληνική μετάφραση από την Κυβέρνηση: Δάνεια για τις τράπεζες
Η Ευρώπη χτίζει κοινωνική κατοικία. Η Ελλάδα επιδοτεί δάνεια.
Τρία χρόνια ελληνικής στεγαστικής πολιτικής απέναντι στη νέα ευρωπαϊκή στρατηγική: δύο αντίθετες κατευθύνσεις
Μέσα σε εννέα μήνες η Ευρωπαϊκή Ένωση διατύπωσε για πρώτη φορά ολοκληρωμένη στεγαστική πολιτική. Παρουσίασε το Ευρωπαϊκό Σχέδιο για την Προσιτή Κατοικία (16 Δεκεμβρίου 2025), την πρόταση Σύστασης για τον στεγαστικό αποκλεισμό (6 Μαΐου 2026) και, στις 9 Σεπτεμβρίου 2026, την Πράξη για την Προσιτή Κατοικία μαζί με τη συνοδευτική Σύσταση. Τα κείμενα έχουν κοινό άξονα: περισσότερες κατοικίες κάτω από τις τιμές της αγοράς, μόνιμο κοινωνικό απόθεμα, δημόσια γη που μένει δημόσια και παρέμβαση πριν χαθεί η κατοικία.
Την ίδια περίοδο η Ελλάδα κινήθηκε προς την αντίθετη κατεύθυνση. Το βασικό της εργαλείο ήταν το επιδοτούμενο στεγαστικό δάνειο. Σύμφωνα με τον επίσημο απολογισμό της κυβέρνησης (Δεκέμβριος 2025), τα «Σπίτι μου Ι» και «Σπίτι μου ΙΙ» είχαν προϋπολογισμό €3 δισ., ενώ τα δύο προγράμματα που δίνουν πράγματι κατοικία με χαμηλό ενοίκιο είχαν μαζί €22,9 εκατ. Η αναλογία είναι περίπου 130 προς 1. Τον Σεπτέμβριο 2026 ανακοινώθηκε και το «Σπίτι μου ΙΙΙ», με άλλα €2 δισ.
Η Ευρώπη ζητά περισσότερα σπίτια κάτω από τις τιμές της αγοράς. Η Ελλάδα έδωσε περισσότερα δάνεια για να αγοραστούν σπίτια στις αυξημένες τιμές της αγοράς.
|
Τρία χρόνια στεγαστικής πολιτικής σε οκτώ αριθμούς |
|
|
€3 δισ. |
για επιδοτούμενα στεγαστικά δάνεια «Σπίτι μου Ι» και «Σπίτι μου ΙΙ». Ακολουθεί το «Σπίτι μου ΙΙΙ» με άλλα €2 δισ. από το 2027. |
|
€22,9 εκατ. |
για τα δύο προγράμματα που δίνουν κατοικία με χαμηλό ενοίκιο («Κάλυψη» και κοινωνική στέγαση ευάλωτων στους Δήμους Αθηναίων και Θεσσαλονίκης), με 544 ωφελούμενους συνολικά. |
|
77% |
του προϋπολογισμού του «Σπίτι μου ΙΙ» έγινε τελικά δάνεια: €1,54 δισ. σε συμβάσεις από €2 δισ. Πολλοί δικαιούχοι δεν βρήκαν κατοικία σε προσιτές τιμές. |
|
0% |
κοινωνικές κατοικίες στο σύνολο του αποθέματος (Απογραφή 2021, Housing Europe). |
|
26,4% |
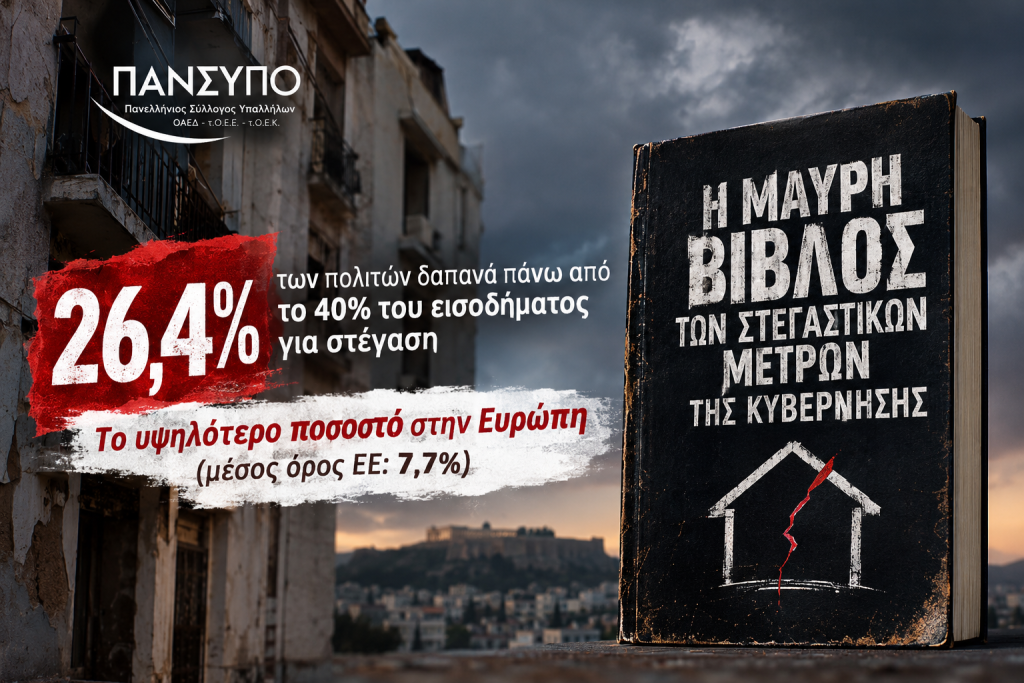
του πληθυσμού δαπανά πάνω από το 40% του εισοδήματος για στέγαση. Είναι το υψηλότερο ποσοστό στην Ευρώπη, με μέσο όρο ΕΕ 7,7% (Eurostat, 2025). |
|
+9,1% · +8,3% · +5,5% |
άνοδος των τιμών διαμερισμάτων το 2024, το 2025 και το β΄ τρίμηνο 2026 (Τράπεζα της Ελλάδος). |
|
23.065 |
κατοικίες βγήκαν σε πλειστηριασμό και κατακυρώθηκαν από το 2021 ως τον Οκτώβριο 2026 (απογραφή ΠΑΝΣΥΠΟ). |
|
+48,6% |
αύξηση των ενεργών αδειών Golden Visa μέσα σε έναν χρόνο (Ιούνιος 2025 – Ιούνιος 2026), παρά την «αυστηροποίηση» του 2024. |
Η Ευρώπη: η στέγη δεν είναι εμπόρευμα
Το Ευρωπαϊκό Σχέδιο ξεκινά από μια αρχή: η στέγη «δεν είναι απλώς εμπόρευμα, αλλά θεμελιώδες δικαίωμα και θεμέλιο της ανθρώπινης αξιοπρέπειας». Η Σύσταση της 9ης Σεπτεμβρίου 2026 μετατρέπει την αρχή αυτή σε συγκεκριμένες κατευθύνσεις προς τα κράτη μέλη:
-
να αυξηθεί η προσφορά κατοικιών κάτω από τις τιμές της αγοράς ως ποσοστό του συνολικού αποθέματος, με τοπικούς στόχους (σημ. 9)
-
η επιδοτούμενη κατοικία να διατηρεί τον κοινωνικό της χαρακτήρα για τουλάχιστον 20 έτη, όπου εφαρμόζεται το ευρωπαϊκό πλαίσιο κρατικών ενισχύσεων (σημ. 9δ)
-
να δημιουργηθούν δημόσιοι οργανισμοί γης, τράπεζες γης και δημόσιοι αναπτυξιακοί φορείς (σημ. 14β)
-
όταν διατίθεται δημόσια γη, το Δημόσιο να διατηρεί την κυριότητα, για παράδειγμα με μακροχρόνια μίσθωση (σημ. 14γ).
Η Επιτροπή σημειώνει επίσης ότι φορολογικά μέτρα που ευνοούν την ιδιοκατοίκηση μπορεί να ωθούν τις τιμές προς τα πάνω (αιτιολογική σκέψη 25). Εκτιμά ότι χρειάζονται επιπλέον €150 δισ. τον χρόνο σε επενδύσεις για στέγαση. Η πρόταση για τον στεγαστικό αποκλεισμό ζητά συμβουλευτική χρέους, συστήματα έγκαιρης προειδοποίησης, διαμεσολάβηση, στεγαστικές παροχές που προσαρμόζονται στο πραγματικό κόστος, προστασία από τις αναγκαστικές και αυθαίρετες εξώσεις και εναλλακτική στέγαση για κάθε παιδί που τη χρειάζεται.
Οκτώ πεδία, δύο αντίθετες κατευθύνσεις
|
Πεδίο |
Η ευρωπαϊκή κατεύθυνση |
Τι έκανε η Ελλάδα (2023–2026) |
|
Πού πηγαίνουν τα χρήματα |
Να αυξηθεί η προσφορά κατοικιών κάτω από τις τιμές της αγοράς ως ποσοστό του αποθέματος, με τοπικούς στόχους (Σύσταση C(2026) 6318, σημ. 9). |
€3 δισ. για δάνεια ιδιοκατοίκησης και άλλα €2 δισ. ανακοινωμένα. Για κατοικία με χαμηλό ενοίκιο διατέθηκαν μόνο €22,9 εκατ., αναλογία περίπου 130 προς 1. |
|
Τιμές |
Η αύξηση της κοινωνικής και προσιτής προσφοράς αποσυμπιέζει την αγορά. Φορολογικά μέτρα που ευνοούν την ιδιοκατοίκηση μπορεί να ωθούν τις τιμές προς τα πάνω (αιτιολ. σκέψεις 18, 25). |
Η Τράπεζα της Ελλάδος (Απρίλιος 2026) κατονομάζει το επιδοτούμενο «Σπίτι μου ΙΙ» στους παράγοντες ανόδου των τιμών. Οι τιμές αυξήθηκαν 9,1% το 2024, 8,3% το 2025 και 5,5% το β΄ τρίμηνο 2026. |
|
Δημόσια γη |
Η δημόσια γη να παραμένει δημόσια μέσω μακροχρόνιας μίσθωσης (σημ. 14γ). Η κοινωνική χρήση να διαρκεί τουλάχιστον 20 έτη, όπου εφαρμόζεται το πλαίσιο κρατικών ενισχύσεων (σημ. 9δ). |
Κοινωνική αντιπαροχή: τουλάχιστον το 30% των κατοικιών μένει στο Δημόσιο. Ο κατασκευαστής μπορεί να λάβει τις υπόλοιπες μαζί με ποσοστό της δημόσιας γης. Για τις κοινωνικές κατοικίες προβλέπεται εξαγορά από τους ενοικιαστές μετά από 10 έτη. Μικρό απόθεμα κατοικιών για κοινωνική κατοικία ενώ η δημόσια γη δίνεται για κατοικίες σε εταιρείες χωρίς περιορισμούς στις τιμές πώλησης/εκμίσθωσης. |
|
Ενοικιαστές |
Τακτική αξιολόγηση της επάρκειας των στεγαστικών παροχών σε σχέση με το πραγματικό κόστος, με μηχανισμούς προσαρμογής (COM(2026) 540, σημ. 5γ). |
Επιστροφή ενός ενοικίου τον χρόνο: €199,5 εκατ. σε 845.397 δικαιούχους, δηλαδή περίπου €236 τον χρόνο κατά μέσο όρο. |
|
Δανειολήπτες |
Συμβουλευτική χρέους, έγκαιρη προειδοποίηση, διαμεσολάβηση, προστασία από εξώσεις και εναλλακτική στέγαση για κάθε παιδί (σημ. 5α, 5δ, 5ε). |
23.065 κατακυρώσεις πλειστηριασμών κατοικιών από το 2021. Τα δάνεια περνούν στους servicers και τα funds. Ο Φορέας Απόκτησης και Επαναμίσθωσης θεσμοθετήθηκε το 2020 και τον Ιούνιο 2026 ανατέθηκε προσωρινά σε ιδιωτικό επενδυτικό σχήμα, χωρίς να λειτουργεί ακόμη. |
|
Βραχυχρόνια μίσθωση |
Κοινό νομικό πλαίσιο για στοχευμένους περιορισμούς σε περιοχές στεγαστικής πίεσης, με βάση δεδομένα (Πράξη για την Προσιτή Κατοικία, COM(2026) 599). |
Απαγόρευση νέων αδειών μόνο σε τρία δημοτικά διαμερίσματα της Αθήνας. Οι αγγελίες στον Δήμο Αθηναίων αυξήθηκαν 11% το 2025. |
|
Θεσμοί |
Δημόσιοι οργανισμοί γης, τράπεζες γης και δημόσιοι αναπτυξιακοί φορείς (σημ. 14β). |
Ο ΟΕΚ καταργήθηκε το 2012. Ο νέος Ενιαίος Φορέας έχει €3 εκατ. για την προετοιμασία του, χωρίς ακόμη νομική μορφή και χωρίς υποχρεωτική μεταβίβαση κατοικιών σε αυτόν. |
|
Κενές κατοικίες |
Επιστροφή των κενών κτιρίων σε μόνιμη κατοίκηση, ακόμη και με φορολόγηση των κενών, όταν υπάρχουν σαφείς ορισμοί (σημ. 11β, αιτιολ. σκέψη 24). |
Για τους ιδιοκτήτες μόνο φοροαπαλλαγές και επιδοτήσεις ανακαίνισης. Επιβάρυνση ΕΝΦΙΑ μόνο για τα κενά ακίνητα τραπεζών και servicers, και αυτή προσωρινά (2026–2028). Το «Ανακαινίζω-Νοικιάζω» (€50 εκατ.) υποσχέθηκε 12.500 κλειστά σπίτια. Το 2025 η επιδότηση ανά σπίτι διπλασιάστηκε, χωρίς αύξηση του προϋπολογισμού. Έτσι ο στόχος έπεσε σιωπηρά στις περίπου 6.200. Έως τον Δεκέμβριο 2025 είχαν εγκριθεί 3.858 αιτήσεις, το 31% του αρχικού στόχου. Πόσα σπίτια μισθώθηκαν τελικά δεν έχει δημοσιευθεί. Δεν υπάρχει κανένα ανώτατο όριο για το ύψος ενοικίου. |
Τα δάνεια ανεβάζουν τις τιμές που υποτίθεται ότι αντιμετωπίζουν
Έκαναν το αντίθετο από αυτό που ζητά η Ευρώπη, και το έκαναν με δημόσιο χρήμα.
Πάνω από €1,5 δισ. δημόσιου χρήματος, από το Ταμείο Ανάκαμψης και από τα αποθεματικά του πρώην ΟΕΚ, δηλαδή χρήματα των Ευρωπαίων φορολογουμένων και των εργαζομένων που πλήρωναν εισφορές για την εργατική κατοικία, δόθηκαν για να επιδοτηθεί η ζήτηση σε μια αγορά χωρίς προσφορά. Μόνο στο «Σπίτι μου ΙΙ» η δημόσια στήριξη ξεπέρασε τα €940 εκατ. Στο «Σπίτι μου Ι» το 75% κάθε δανείου το χορήγησε άτοκα η ΔΥΠΑ, από τα αποθεματικά του πρώην ΟΕΚ. Η Τράπεζα της Ελλάδος κατονομάζει το πρόγραμμα στους παράγοντες ανόδου των τιμών, και οι τιμές ανέβηκαν 9,1% το 2024, 8,3% το 2025 και 5,5% σε ετήσια βάση το β΄ τρίμηνο 2026. Από το 2018 έως το 2024 αυξήθηκαν συνολικά 67,7% στη χώρα και 84,2% στην Αθήνα. Τα χρήματα που η Ευρώπη θέλει να χτίσουν μόνιμο κοινωνικό απόθεμα, στην Ελλάδα τροφοδότησαν την ακρίβεια. Από αυτά τα χρήματα δεν προστέθηκε ούτε μία δημόσια κατοικία, και τον λογαριασμό τον πληρώνουν δύο φορές οι ίδιοι πολίτες: μία ως φορολογούμενοι και μία ως ενοικιαστές ή αγοραστές σε μια αγορά που έγινε ακριβότερη.
Το «Σπίτι μου ΙΙ» έκλεισε στις 31 Αυγούστου 2026 με 14.114 συμβάσεις ύψους €1,54 δισ., δηλαδή περίπου το 77% του αρχικού προϋπολογισμού των €2 δισ. Τουλάχιστον 983 εγκεκριμένα δάνεια δεν κατέληξαν σε σύμβαση. Στα τέλη του 2025 οι τράπεζες προειδοποιούσαν ότι από τα €2,4 δισ. του «Σπίτι μου ΙΙ» και του «Αναβαθμίζω» κινδύνευαν να μείνουν αδιάθετα περίπου €800 εκατ. Για το «Σπίτι μου ΙΙ» εξηγούσαν και γιατί: δεν υπήρχαν αρκετές επιλέξιμες κατοικίες στις τιμές που επέτρεπε το πρόγραμμα. Και το πρόγραμμα δεχόταν μόνο κατοικίες κατασκευής έως το 2007, αποκλείοντας από τον σχεδιασμό του κάθε νέα κατοικία. Το «Σπίτι μου Ι» (€1 δισ.) είχε φτάσει στο 87% και το «Αναβαθμίζω το σπίτι μου» (€400 εκατ.) μόλις στο 17%.
Πού πήγαν τα αδιάθετα κονδύλια δεν έχει δημοσιοποιηθεί.
Τα δάνεια που εγκρίθηκαν αλλά δεν υπογράφηκαν έως την προθεσμία του Ταμείου Ανάκαμψης (2 Ιουνίου 2026) καλύφθηκαν με πόρους της Ελληνικής Αναπτυξιακής Τράπεζας. Το Ινστιτούτο ΕΝΑ καταγράφει €760 εκατ. από το δανειακό σκέλος του Ταμείου Ανάκαμψης για το «Σπίτι μου ΙΙ», χωρίς να έχουν δημοσιοποιηθεί οι πραγματικές εκταμιεύσεις. Και αντί για απολογισμό, ανακοινώθηκε το «Σπίτι μου ΙΙΙ», με άλλα €2 δισ., ανώτατη αξία ακινήτου €300.000 και ηλικία δικαιούχων έως 55 ετών. Το ίδιο εργαλείο, με περισσότερα χρήματα και ακριβότερα σπίτια.
Ούτε όσοι πήραν δάνειο βγήκαν κερδισμένοι. Ο μέσος δικαιούχος του «Σπίτι μου ΙΙ» αγόρασε κατοικία 88,5 τ.μ., κατασκευής 1982, αξίας €152.100, με δάνειο €120.400. Ο ΠΑΝΣΥΠΟ υπολόγισε το πλήρες μηνιαίο κόστος στέγασης: δόση, ρεύμα, θέρμανση και ψύξη, νερό, ΕΝΦΙΑ, τέλη, ασφάλιση, κοινόχρηστα και συντήρηση. Φτάνει τα €720 τον μήνα, δηλαδή το 46,6% του διαθέσιμου εισοδήματος, πάνω από το όριο υπερεπιβάρυνσης του 40%. Το πρόγραμμα δεν τους έβγαλε από τη στεγαστική κρίση. Τους έδεσε σε αυτήν για έως και 30 χρόνια, με παλιά και ενεργοβόρα σπίτια σε τιμές που η ίδια η επιδότηση βοήθησε να ανέβουν. Και το κόστος το πληρώνουν και όλοι οι υπόλοιποι: περίπου ένα εκατομμύριο νοικοκυριά ενοικιαστών και κάθε νέος αγοραστής χωρίς επιδότηση, που βρίσκουν την αγορά ακριβότερη.
Το «Σπίτι μου» δεν πρόσθεσε ούτε μία κατοικία στο δημόσιο απόθεμα. Πρόσθεσε ζήτηση σε μια αγορά που δεν έχει προσφορά.
Η δημόσια γη: η Ευρώπη λέει να μείνει δημόσια, η Ελλάδα τη δίνει με αντιπαροχή στους εργολάβους
Η Σύσταση ζητά ρητά, όπου διατίθεται δημόσια γη, το Δημόσιο να διατηρεί την κυριότητα. Η ελληνική κοινωνική αντιπαροχή (ν. 5229/2025) προβλέπει ότι ιδιώτης κατασκευαστής χτίζει σε δημόσιο ακίνητο και τουλάχιστον το 30% των κατοικιών μένει στο Δημόσιο για κοινωνική μίσθωση. Ως αντάλλαγμα, ο κατασκευαστής μπορεί να λάβει διαμερίσματα μαζί με ποσοστό εξ αδιαιρέτου της δημόσιας γης και να τα πουλήσει χωρίς κανένα όριο τιμής. Μεταβιβάζεται δηλαδή δημόσια γη, ακριβώς αυτό που η Σύσταση ζητά να μη γίνεται. Για τις κοινωνικές κατοικίες προβλέπεται δυνατότητα εξαγοράς από τους ενοικιαστές μετά από 10 έτη, ενώ η Ευρώπη ζητά τουλάχιστον 20 έτη κοινωνικής χρήσης, όπου εφαρμόζεται το ευρωπαϊκό πλαίσιο κρατικών ενισχύσεων. Στον επίσημο απολογισμό του Δεκεμβρίου 2025 το μέτρο ήταν ακόμη «υπό σχεδιασμό», χωρίς καμία δημόσια δαπάνη.
Ο μεγαλύτερος στόχος νέας κατασκευής κοινωνικής κατοικίας στην Εθνική Στρατηγική είναι 2.350 κατοικίες σε ανενεργά στρατόπεδα, με €435 εκατ. από το Κοινωνικό Κλιματικό Ταμείο, και άλλες 130 από την πρώτη κοινωνική αντιπαροχή. Οι «20.000 κατοικίες» που προβάλλει η κυβέρνηση αφορούν, σύμφωνα με την ίδια την ανακοίνωση της έγκρισης, πολίτες που ανακαινίζουν το σπίτι τους ή κλειστό σπίτι για την αγορά. Δεν είναι νέες κοινωνικές κατοικίες. Σε μια χώρα με 4,3 εκατ. κατοικούμενες κατοικίες και καμία καταγεγραμμένη κοινωνική μισθωτική κατοικία (Απογραφή 2021), αυτό το πολυδιαφημισμένο πρόγραμμα μπορεί να χαρακτηριστεί και ως «πιλοτικό».
Ενοικιαστές: ένα «χαρτζηλίκι» αντί για ουσιαστική προστασία
Η Ευρώπη ζητά οι στεγαστικές παροχές να αξιολογούνται τακτικά σε σχέση με το πραγματικό κόστος και να προσαρμόζονται όταν αυτό αλλάζει. Η Ελλάδα επέλεξε την επιστροφή ενός ενοικίου τον χρόνο. Το 2025 δόθηκαν €199,5 εκατ. σε 845.397 δικαιούχους, δηλαδή περίπου €236 ο καθένας, λιγότερο από €20 τον μήνα, σε μια χώρα όπου το 26,4% του πληθυσμού δαπανά πάνω από το 40% του εισοδήματός του για στέγαση.
Η επιστροφή ενός ενοικίου τον χρόνο δεν προστατεύει εκείνον που αδυνατεί να πληρώσει τους υπόλοιπους έντεκα μήνες.
Funds και servicers: η κατοικία ως χαρτοφυλάκιο
Η Ευρώπη ζητά έγκαιρη παρέμβαση πριν χαθεί η κατοικία: συμβουλευτική χρέους, έγκαιρη προειδοποίηση, διαμεσολάβηση, προστασία από τις εξώσεις και εναλλακτική στέγαση για κάθε παιδί. Στην Ελλάδα, σύμφωνα με την απογραφή του ΠΑΝΣΥΠΟ, 23.065 κατοικίες κατακυρώθηκαν σε πλειστηριασμούς από το 2021 ως τον Οκτώβριο 2026: 5.970 το 2024, 4.697 το 2025 και 3.132 στους πρώτους δέκα μήνες του 2026.
Τα δάνεια των νοικοκυριών πέρασαν από τις τράπεζες σε επενδυτικά κεφάλαια μέσω του «Ηρακλή». Τα κεφάλαια αυτά τα αγόρασαν κατά μέσο όρο στο 38% της ονομαστικής τους αξίας, ενώ ο οφειλέτης εξακολουθεί να χρωστά το 100%. Το Δημόσιο εγγυάται ακόμη ομόλογα του «Ηρακλή» ύψους €16,8 δισ. Οι servicers διαχειρίζονται απαιτήσεις €92,9 δισ. από περίπου 2,4 εκατ. δανειολήπτες. Τέσσερις από αυτούς είχαν το 2025 κέρδη προ φόρων €168,4 εκατ. Τα πρόστιμα της Τράπεζας της Ελλάδος προς τους servicers για όλο το 2025 ήταν €233.400, περίπου το 0,14% των κερδών μόνο αυτών των τεσσάρων. Την αγορά αυτή την εποπτεύουν οκτώ υπάλληλοι πλήρους απασχόλησης.
Ο Φορέας Απόκτησης και Επαναμίσθωσης, που υποτίθεται ότι θα προστάτευε την πρώτη κατοικία των ευάλωτων οφειλετών, θεσμοθετήθηκε το 2020 (ν. 4738/2020). Έξι χρόνια μετά, τον Ιούνιο 2026, το Υπουργείο ανακοίνωνε προσωρινό ανάδοχο, το ιδιωτικό επενδυτικό σχήμα Christofferson, Robb & Co, και λειτουργία «το φθινόπωρο». Ως τότε ισχύει μόνο ένα ενδιάμεσο πρόγραμμα, με αναστολή της εκτέλεσης στην πρώτη κατοικία και επιδότηση έως €210 στη δόση. Ακόμη και στον Φορέα ο οφειλέτης χάνει την κυριότητα και μένει ενοικιαστής στο σπίτι του, με δικαίωμα επαναγοράς. Ο μηχανισμός «προστασίας» είναι μία ακόμη μεταβίβαση της πρώτης κατοικίας σε ιδιώτη επενδυτή.
Η Ευρώπη ζητά να προστατευθεί η κατοικία πριν χαθεί. Η Ελλάδα έκανε την κατοικία εμπόρευμα για funds και servicers.
Βραχυχρόνια μίσθωση και Golden Visa: μέτρα βιτρίνας χωρίς αποτέλεσμα
Η κυβέρνηση παρουσιάζει τους περιορισμούς στη βραχυχρόνια μίσθωση και στη Golden Visa ως απάντηση στη στεγαστική κρίση. Τα στοιχεία δείχνουν ότι δεν είχαν αποτέλεσμα.
Βραχυχρόνια μίσθωση. Η απαγόρευση νέων αδειών ισχύει από την 1η Ιανουαρίου 2025 και μόνο στα τρία κεντρικά δημοτικά διαμερίσματα της Αθήνας. Ανακοινώθηκε στη ΔΕΘ τον Σεπτέμβριο 2024, τέσσερις μήνες νωρίτερα, κάτι που άφησε περιθώριο για μαζικές εγγραφές πριν την έναρξη. Οι επίσημοι αριθμοί μητρώου (ΑΜΑ) στις τρεις περιοχές μειώθηκαν 8,6% έως τον Οκτώβριο 2025. Όμως οι πραγματικές αγγελίες, σύμφωνα με στοιχεία της AirDNA, αυξήθηκαν. Στον Δήμο Αθηναίων ο μέσος αριθμός ανέβηκε από 12.886 το 2024 σε 14.326 το 2025 (+11%). Στο εμπορικό τρίγωνο και στο Κολωνάκι η αύξηση ήταν 20% και στο Κουκάκι 14%. Τα ενοίκια στις περιοχές της απαγόρευσης αυξήθηκαν ταχύτερα από τον μέσο όρο της Αθήνας. Εκτός από αυτές τις τρεις περιοχές δεν ισχύει κανένας περιορισμός στις νέες άδειες. Η επέκταση στο Α΄ διαμέρισμα της Θεσσαλονίκης έρχεται μόλις το 2027.
Golden Visa. Από τον Σεπτέμβριο 2024 το όριο αυξήθηκε σε €800.000 στην Αττική, τη Θεσσαλονίκη και τα μεγάλα νησιά. Το ίδιο όμως άφησε ένα παράθυρο: με €250.000 οπουδήποτε, ακόμη και στην Αττική, αρκεί το ακίνητο να έχει μετατραπεί από επαγγελματικό σε κατοικία. Παλιά γραφεία, αποθήκες και ξενοδοχεία γίνονται διαμερίσματα για ξένους επενδυτές, αντί για κατοικίες για όσους ζουν και εργάζονται στην πόλη. Το αποτέλεσμα: οι ενεργές άδειες έφτασαν τις 32.702 τον Ιούνιο 2026, από 22.001 έναν χρόνο νωρίτερα (+48,6%), και άλλες 7.368 αιτήσεις εκκρεμούν. Η απάντηση της κυβέρνησης τον Σεπτέμβριο 2026 ήταν ένας φόρος μεταβίβασης 15% για αγοραστές από χώρες εκτός ΕΕ, όχι η κατάργηση.
Άλλες χώρες της Ευρώπης δεν περιορίστηκαν σε διορθώσεις. Η Ιρλανδία έκλεισε το πρόγραμμά της το 2023. Η Πορτογαλία κατάργησε τη διαδρομή μέσω ακινήτων το 2023. Η Ολλανδία τερμάτισε το πρόγραμμα τον Ιανουάριο 2024. Η Ισπανία κατάργησε τη Golden Visa από τις 3 Απριλίου 2025, ρητά λόγω της στεγαστικής κρίσης. Στην Ελλάδα έχουν κατατεθεί στη Βουλή προτάσεις πλήρους κατάργησης της Golden Visa μέσω ακινήτων, η πιο πρόσφατη με τροπολογία στις 30 Σεπτεμβρίου 2026. Η κυβέρνηση επιλέγει όμως να τη διατηρεί.
Ένα χρόνο μετά την «απαγόρευση», 1.440 περισσότερες αγγελίες βραχυχρόνιας μίσθωσης στον Δήμο Αθηναίων. Ένα χρόνο μετά την «αυστηροποίηση», 10.701 περισσότερες ενεργές άδειες Golden Visa. Η κυβέρνηση δεν περιόρισε την κερδοσκοπία. Της άφησε ανοιχτό παράθυρο, ενώ ισχυριζόταν ότι νομοθετούσε υπέρ των ευάλωτων.
Το συνολικό αποτέλεσμα: η πιο επιβαρυμένη χώρα της Ευρώπης
Η κυβέρνηση παρουσιάζει 43 παρεμβάσεις, πάνω από €6,7 δισ. και πάνω από 1,5 εκατ. ωφελούμενους. Ο δείκτης που μετρά αν η στέγη έγινε προσιτή λέει άλλα. Το 2025 το 26,4% του πληθυσμού ζούσε σε νοικοκυριά που δαπανούν πάνω από το 40% του εισοδήματος για στέγαση. Το ποσοστό μειώθηκε από 28,9% το 2024, παραμένει όμως το υψηλότερο στην Ευρώπη και πάνω από τριπλάσιο του ευρωπαϊκού μέσου όρου (7,7%). Στον πληθυσμό που βρίσκεται σε κίνδυνο φτώχειας το ποσοστό φτάνει το 82,6%.
Ο ΠΑΝΣΥΠΟ έχει ζητήσει από την ΕΛΣΤΑΤ τα πρωτογενή στοιχεία. Η πτώση στους ενοικιαστές από 37,4% σε 26% δεν εξηγείται, όταν τα ενοίκια αυξήθηκαν 10% το 2025 και η δαπάνη για το επίδομα στέγασης μειώθηκε 12,5% (2024 έναντι 2023).
Η εξήγηση σε όλα αυτά δεν είναι στο ύψος της δαπάνης που προϋπολογίστηκε. Είναι στην κατεύθυνσή της. Τα χρήματα πήγαν σε επιδοτήσεις της ζήτησης, σε φοροαπαλλαγές και σε βοηθήματα, όχι στη δημιουργία μόνιμου δημόσιου αποθέματος. Αυτό ακριβώς είναι που η Ευρώπη θέτει πλέον στο κέντρο της στεγαστικής πολιτικής που θα πρέπει να εφαρμόζουν τα κράτη μέλη.
Τι προτείνει ο ΠΑΝΣΥΠΟ
Οι εργαζόμενοι του πρώην Οργανισμού Εργατικής Κατοικίας έχουν καταθέσει κοστολογημένη πρόταση που κινείται στην κατεύθυνση που ορίζει σήμερα η Ευρώπη:
-
Εθνικός Δημόσιος Οργανισμός Στέγασης και Κοινωνικής Κατοικίας (ΝΠΔΔ), ως σύγχρονη επαναθεμελίωση των λειτουργιών του ΟΕΚ, με μόνιμους πόρους και αρμοδιότητες παραγωγής, χρηματοδότησης και διαχείρισης
-
50.000–60.000 κοινωνικές και προσιτές κατοικίες σε πέντε χρόνια, με κοινωνικό ενοίκιο περίπου €5 ανά τ.μ. (με ενσωματωμένες όλες τις δαπάνες)
-
δημόσια γη που μένει δημόσια και μόνιμο απόθεμα που δεν μετατρέπεται σε εμπορεύσιμο προϊόν
-
μόνιμη ενίσχυση 1,1–1,3 εκατ. ενοικιαστών (περίπου €700 εκατ. τον χρόνο), με βάση το πραγματικό ενοίκιο, ώστε το στεγαστικό κόστος να μην ξεπερνά το 30–35% του εισοδήματος
-
προληπτική στήριξη 100.000–150.000 δανειοληπτών πρώτης κατοικίας (περίπου €300 εκατ. τον χρόνο), πριν φτάσουν σε οριστική αδυναμία πληρωμής
-
οριζόντια βιώσιμη ρύθμιση για όσους μένουν ακόμη στο σπίτι τους, με αναστολή της εκτέλεσης όσο εξετάζεται η αίτηση
-
δημόσια εξαγορά των απαιτήσεων από τα funds στο 40–50% της ονομαστικής αξίας, όχι πάνω από την ανεξάρτητη αποτίμηση, ώστε το όφελος να φτάνει στον δανειολήπτη
-
απόκτηση από τον δημόσιο φορέα των κατοικιών που έχουν ήδη περάσει σε εταιρείες, για μόνιμη κοινωνική μίσθωση. Όπου αποδεικνύεται δημόσια ωφέλεια, με απαλλοτρίωση και πλήρη αποζημίωση
-
εισφορά 10–20% στα υπερκέρδη του τραπεζικού τομέα για σταθερή χρηματοδότηση της κοινωνικής κατοικίας
-
πλήρη διαφάνεια για τον «Ηρακλή», με κατάθεση στη Βουλή επιχειρησιακών σχεδίων, εισπράξεων, αμοιβών και υπολοίπου εγγύησης, και εθνικό μητρώο των ακινήτων τραπεζών και servicers
-
κατάργηση της Golden Visa μέσω ακινήτων, όπως έκαναν η Ιρλανδία, η Πορτογαλία, η Ολλανδία και η Ισπανία, και περιορισμούς στη βραχυχρόνια μίσθωση σε κάθε περιοχή στεγαστικής πίεσης, με βάση πραγματικά δεδομένα
-
«Στέγη με Στοιχεία»: διασταύρωση μισθώσεων, TAXIS και τραπεζικών πληρωμών, γεωγραφικοί δείκτες στεγαστικής πίεσης και δημόσια αξιολόγηση κάθε μέτρου.
Η Ευρώπη μελετά, σχεδιάζει και κατασκευάζει κοινωνικές κατοικίες. Στην Ελλάδα το δικαίωμα της στέγασης έγινε τραπεζική υποχρέωση με δόσεις και υποθήκες.
Η Κυβέρνηση έχει στεγαστεί στην αγκαλιά των τραπεζών !!
Πηγές
-
Ευρωπαϊκή Επιτροπή, Ευρωπαϊκό Σχέδιο για την Προσιτή Κατοικία, 16.12.2025
-
Σύσταση της Επιτροπής C(2026) 6318 για την προσιτότητα και την προσφορά κατοικίας, 9.9.2026
-
Πρόταση Κανονισμού για την Πράξη για την Προσιτή Κατοικία COM(2026) 599, 9.9.2026
-
Πρόταση Σύστασης του Συμβουλίου για τον στεγαστικό αποκλεισμό COM(2026) 540, 6.5.2026
-
Πύλη Στεγαστικής Πολιτικής, Παρουσίαση αποτελεσμάτων, Δεκέμβριος 2025
-
Εθνική Στρατηγική για τη Στεγαστική Πολιτική 2026–2035, τελικό κείμενο 13.8.2026
-
Τράπεζα της Ελλάδος: οι τιμές και το «Σπίτι μου ΙΙ» (ΣΚΑΪ, 7.4.2026)
-
ΤτΕ: άνοδος 5,5% των τιμών διαμερισμάτων το β΄ τρίμηνο 2026 (Τα Νέα, 15.9.2026)
-
Eurostat: επιβάρυνση από το κόστος στέγασης 2025 (Euronews, 31.10.2026)
-
ΥΠΕΘΟ: προσωρινός ανάδοχος για τον Φορέα Απόκτησης και Επαναμίσθωσης, 16.6.2026
-
Μέτρα ΔΕΘ 2026 για το στεγαστικό, «Σπίτι μου ΙΙΙ» (iefimerida, 8.9.2026)
-
Ελληνική Αναπτυξιακή Τράπεζα: ολοκλήρωση του «Σπίτι μου ΙΙ», 3.9.2026
-
ΟΤ: κίνδυνος να μείνουν αδιάθετα €800 εκατ. από τις δράσεις κατοικίας, 31.12.2025
-
Ινστιτούτο ΕΝΑ: τα «παρκαρισμένα» δισ. του Ταμείου Ανάκαμψης (onlarissa, 14.9.2026)
-
AirDNA: αύξηση έως 20% των Airbnb στην Αθήνα (in.gr, 10.2.2026)
-
Ενεργά ΑΜΑ στα τρία κεντρικά διαμερίσματα (Mononews, 15.5.2026)
-
Golden Visa: ενεργές άδειες και αιτήσεις α΄ εξαμήνου 2026 (Radar, 5.9.2026)
-
Golden Visa με €250.000 μέσω αλλαγής χρήσης (newmoney, 16.7.2026)
-
Κατάργηση Golden Visa σε Ηνωμένο Βασίλειο, Ιρλανδία, Πορτογαλία, Ολλανδία (IFC Review)
-
Τροπολογία για κατάργηση της Golden Visa μέσω ακινήτων, 30.9.2026
-
Εθνική Στρατηγική: 20.000 ανακαινίσεις, 2.350 κοινωνικές κατοικίες (CNN Greece, 23.7.2026)
-
ν. 5229/2025, άρθρο 3: αντάλλαγμα του κατασκευαστή στην κοινωνική αντιπαροχή (Taxheaven)
-
ν. 5229/2025, άρθρο 4: εξαγορά κοινωνικών κατοικιών μετά από 10 έτη (Taxheaven)
-
«Σπίτι μου»: €750 εκατ. από τα ταμειακά διαθέσιμα της ΔΥΠΑ (enikonomia, 21.11.2023)
-
ΠΑΝΣΥΠΟ, 23.065 σπίτια πλειστηριάστηκαν 2021–2026, 2.11.2026
-
«Σπίτι μου ΙΙ»: Σχεδόν το μισό διαθέσιμο εισόδημα για έξοδα στέγασης (ΠΑΝΣΥΠΟ, 5.9.2026)
Σημείωση μεθοδολογίας: Οι προϋπολογισμοί των ελληνικών μέτρων προέρχονται από τον επίσημο απολογισμό της Πύλης Στεγαστικής Πολιτικής (στοιχεία 29.12.2025). Οι προϋπολογισμοί των «Σπίτι μου» περιλαμβάνουν και τραπεζικά κεφάλαια. Το «Σπίτι μου Ι» χρηματοδοτήθηκε κατά 75% (€750 εκατ.) από τα ταμειακά διαθέσιμα της ΔΥΠΑ, δηλαδή τα αποθεματικά του πρώην ΟΕΚ, και κατά 25% από τις τράπεζες. Το «Σπίτι μου ΙΙ» χρηματοδοτείται κατά 50% από το Ταμείο Ανάκαμψης και κατά 50% από τις τράπεζες. Η δημόσια χρηματοδότηση άνω των €1,5 δισ. προκύπτει από τη δημόσια στήριξη του «Σπίτι μου ΙΙ» (€943,2 εκατ.) και το μερίδιο της ΔΥΠΑ στα δάνεια του «Σπίτι μου Ι» (87% απορρόφηση). Αν προσμετρηθεί μόνο το δημόσιο σκέλος τους, η αναλογία προς τα προγράμματα κατοικίας χαμηλού ενοικίου παραμένει πάνω από 40 προς 1. Το «77%» του «Σπίτι μου ΙΙ» αφορά υπογεγραμμένες συμβάσεις (€1,54 δισ.) προς τον αρχικό προϋπολογισμό (€2 δισ.). Τα στοιχεία για πλειστηριασμούς, servicers και «Ηρακλή» προέρχονται από τη μελέτη του ΠΑΝΣΥΠΟ της 2.11.2026, η οποία βασίζεται στην έκθεση ΔΝΤ 26/141, σε στοιχεία της Τράπεζας της Ελλάδος και σε δημοσιευμένους ισολογισμούς. Οι αγγελίες βραχυχρόνιας μίσθωσης προέρχονται από την AirDNA και καλύπτουν μόνο Airbnb και Vrbo. Οι «κατοικίες χαμηλού ενοικίου» είναι τα προγράμματα «Κάλυψη» (€21,5 εκατ., 419 ωφελούμενοι) και «Κοινωνική στέγαση για ευάλωτες ομάδες» στους Δήμους Αθηναίων και Θεσσαλονίκης (€1,4 εκατ., 125 εκτιμώμενοι ωφελούμενοι). Τα ευρωπαϊκά κείμενα αποτελούν συστάσεις και προτάσεις και δεν είναι άμεσα δεσμευτικά για τα κράτη μέλη. Οι παραπομπές σε «σημεία» και «αιτιολογικές σκέψεις» αφορούν το επίσημο κείμενό τους. Οι μεταφράσεις των αποσπασμάτων είναι ελεύθερες.
Leave feedback about this
Για να σχολιάσετε πρέπει να συνδεθείτε.