

Ποιος κρατά τα κλειδιά των σπιτιών;
23.065 σπίτια πλειστηριάστηκαν την περίοδο 2021-2026, 168 εκατ. κέρδη για τους servicers, 233.400 ευρώ πρόστιμα
Μελέτη του ΠΑΝ.Σ.ΥΠ.Ο. για τα κόκκινα δάνεια: πώς η πρώτη κατοικία έγινε εμπορικό προϊόν χαρτοφυλακίου και ποιος πληρώνει τον λογαριασμό
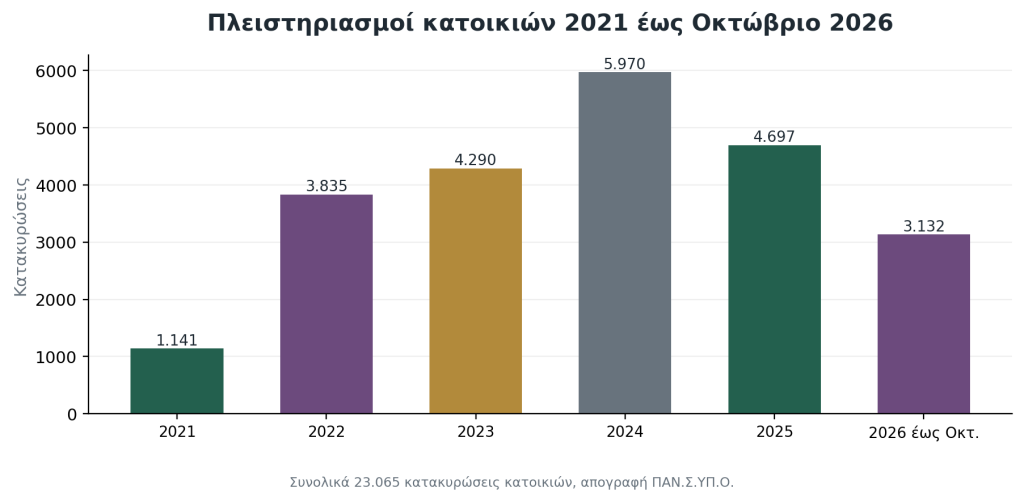
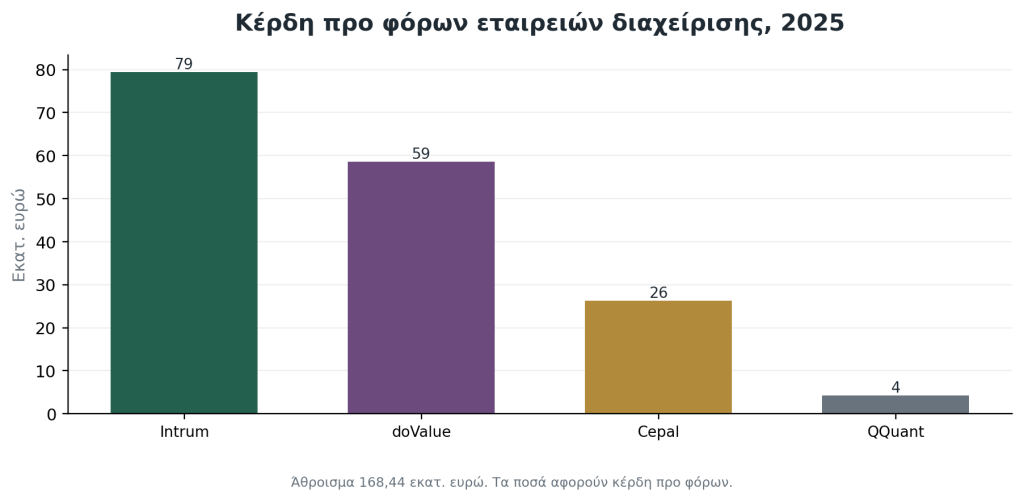
Από το 2021 έως τις 31 Οκτωβρίου 2026 έγιναν στην Ελλάδα 23.065 κατακυρώσεις πλειστηριασμών κατοικιών. Την ίδια χρονιά που χάνονταν χιλιάδες σπίτια, τέσσερις εταιρείες διαχείρισης απαιτήσεων έβγαλαν κέρδη προ φόρων 168,44 εκατ. ευρώ, ενώ η Τράπεζα της Ελλάδος τους επέβαλε για όλο το 2025 πρόστιμα 233.400 ευρώ, δηλαδή περίπου το 0,14% των κερδών τους. Αυτά είναι μερικά από τα ευρήματα της μελέτης «Ποιος κρατά τα κλειδιά των σπιτιών», που δίνει σήμερα στη δημοσιότητα ο Πανελλήνιος Σύλλογος Υπαλλήλων ΟΑΕΔ – τ.ΟΕΕ – τ.ΟΕΚ (ΠΑΝ.Σ.ΥΠ.Ο.).
Η μελέτη ακολουθεί τη διαδρομή του στεγαστικού δανείου από τον ισολογισμό της τράπεζας ως το επενδυτικό κεφάλαιο, την εταιρεία που εισπράττει και, τελικά, την αίθουσα του πλειστηριασμού. Στηρίζεται στην έκθεση του ΔΝΤ 26/141, σε στοιχεία της Τράπεζας της Ελλάδος, σε δημοσιευμένους ισολογισμούς εταιρειών, σε κοινοβουλευτικά έγγραφα και στη δική μας απογραφή κατακυρώσεων. Το συμπέρασμα είναι ότι μέσα σε επτά χρόνια το δικαίωμα στη στέγη, που το άρθρο 21 του Συντάγματος θέτει υπό την ειδική φροντίδα του Κράτους, μετατράπηκε σε περιουσιακό στοιχείο που αγοράζεται φθηνά και αποδίδει ακριβά.
Τα βασικά ευρήματα
-
Τα χρέη δεν σβήστηκαν, άλλαξαν ιδιοκτήτη. Τα κόκκινα δάνεια στις τράπεζες έπεσαν από 82,3 δισ. ευρώ το 2019 σε 6,3 δισ. τον Σεπτέμβριο του 2025. Σήμερα οι εταιρείες διαχείρισης έχουν στα χέρια τους απαιτήσεις 92,9 δισ., από τις οποίες τα 81,4 δισ. ανήκουν σε επενδυτικά κεφάλαια. Πίσω τους βρίσκονται 3,2 εκατομμύρια δάνεια, περίπου 2,4 εκατομμύρια δανειολήπτες και κατοικίες αξίας 22,2 δισ. που έχουν δοθεί ως εξασφάλιση.
-
Αγοράστηκαν στο 38%, είσπραξη στο 100%. Μέσω του «Ηρακλή» τα δάνεια μεταβιβάστηκαν κατά μέσο όρο στο 38% της ονομαστικής τους αξίας. Ο δανειολήπτης όμως εξακολουθεί να χρωστάει ολόκληρο το ποσό, μαζί με όλους τους τόκους. Η διαφορά είναι το κέρδος του χαρτοφυλακίου.
-
«Χωρίς επιβάρυνση του φορολογούμενου», με εγγύηση 16,8 δισ. Οι τράπεζες κράτησαν τις ανώτερες ομολογίες με εγγύηση του Δημοσίου. Η εγγύηση ξεκίνησε από 21,5 δισ. και τον Σεπτέμβριο του 2025 ήταν ακόμη 16,8 δισ. Αν οι εισπράξεις δεν φτάσουν, τη διαφορά θα την πληρώσει ο κρατικός προϋπολογισμός. Στα χαρτοφυλάκια Domus και Rhodium το 95% των μεσαίων και κατώτερων ομολογιών το πήρε η Davidson Kempner.
-
Η αμοιβή ακολουθεί την είσπραξη, όχι τη στέγη. Ο νόμος του «Ηρακλή» δένει την αμοιβή των servicers με στόχους εισπράξεων και προβλέπει κυρώσεις έως και αντικατάσταση όταν οι εισπράξεις υστερούν. Τα επιχειρησιακά σχέδια των τιτλοποιήσεων δεν έχουν κατατεθεί στη Βουλή, αν και βουλευτές τα ζητούν από τον Νοέμβριο του 2023.
-
Τρεις εταιρείες κρατούν το 83,5% της αγοράς. Οι τράπεζες που πούλησαν τα δάνεια κατέχουν το 20% των εταιρειών που τα εισπράττουν: η Πειραιώς της Intrum Hellas, η Eurobank της doValue Greece, η Alpha Bank της Cepal. Στις συναλλαγές εμφανίζονται κεφάλαια των Davidson Kempner, Fortress, Bain Capital και Bracebridge.
-
Κερδοφόρα είσπραξη. Το 2025 η Intrum Hellas είχε έσοδα 172,3 εκατ. και καθαρά κέρδη 60,6 εκατ. Επέστρεψε στους μετόχους 27,5 εκατ., από τα οποία τα 5,5 εκατ. πήγαν στην Πειραιώς. Η doValue Greece είχε έσοδα 173,3 εκατ. και κέρδη προ φόρων 58,6 εκατ.
-
Πλειστηριασμοί σε βιομηχανική κλίμακα. Η απογραφή του ΠΑΝ.Σ.ΥΠ.Ο. καταγράφει 23.065 κατακυρώσεις πλειστηριασμών κατοικιών από το 2021, από τις οποίες 5.970 το 2024, 4.697 το 2025 και 3.132 στους δέκα πρώτους μήνες του 2026. Τουλάχιστον το 60% των κατοικιών που πουλήθηκαν στις διαδικασίες που εξέτασε το ΔΝΤ το απέκτησαν εταιρείες ακινήτων.
-
Άδεια σπίτια σε μια χώρα που δεν βρίσκει σπίτι. Το ΔΝΤ καταγράφει ακίνητα που μένουν πέντε έως έξι χρόνια στα χαρτοφυλάκια. Ιδιωτικά στοιχεία του Οκτωβρίου 2026 μιλούν για περίπου 6.400 οικιστικές μονάδες στους servicers και περίπου 8.000 ακίνητα στις τράπεζες. Δικαίως, οι τιμές των διαμερισμάτων ανέβηκαν 7,8% το 2025, τα ενοίκια περίπου 10%, και το 26,4% του πληθυσμού δίνει πάνω από το 40% του εισοδήματος για στέγη, το υψηλότερο ποσοστό στην ΕΕ.
-
Το Δημόσιο δεν ξέρει τι κατέχει ή δεν δημοσιεύει. Το Υπουργείο ανακοίνωσε 31.062 ακίνητα τραπεζών και servicers, χωρίς να πει πόσα είναι κατοικίες, σε ποιον ανήκουν και αν κατοικούνται. Για την προσαύξηση 100% του ΕΝΦΙΑ στις κατοικίες τους δεν έχει δημοσιευθεί ούτε πόσες κατοικίες αφορά ούτε πόσα εισπράχθηκαν.
-
Οκτώ επόπτες για 93 δισ. Σύμφωνα με το ΔΝΤ, μια αγορά σχεδόν 93 δισ. εποπτεύεται από οκτώ υπαλλήλους πλήρους απασχόλησης και οι επιτόπιοι έλεγχοι απασχόλησαν μισή θέση εργασίας. Οι καταγγελίες ανέβηκαν από 3.200 το 2024 σε 4.300 το 2025. Το 2024 επιβλήθηκαν πρόστιμα 790.000 ευρώ σε τρεις εταιρείες, μεταξύ άλλων επειδή ζητούσαν από δανειολήπτες οφειλές ήδη εξοφλημένες.
-
Οι servicers δεν ήρθαν στη Βουλή. Το νομοσχέδιο του Οκτωβρίου 2026 βάζει όριο στην απαίτηση το τριπλάσιο του αρχικού κεφαλαίου και περιορίζει την προκαταβολή στο 15%, επειδή έφτανε έως και 50%. Επιστροφή δεν προβλέπεται. Στην ακρόαση φορέων της 30ής Οκτωβρίου οι εκπρόσωποι των εταιρειών διαχείρισης δεν εμφανίστηκαν.
-
Οι κρατικές λύσεις μιλούν τη γλώσσα της αγοράς. Ο Φορέας Απόκτησης και Επαναμίσθωσης ανατέθηκε το 2026 σε ιδιωτική επενδυτική εταιρεία, με προσωρινό ανάδοχο την Christofferson, Robb & Co. Ο οφειλέτης χάνει την κυριότητα και μένει στο σπίτι του ως ενοικιαστής.
Τι προτείνει ο ΠΑΝ.Σ.ΥΠ.Ο.
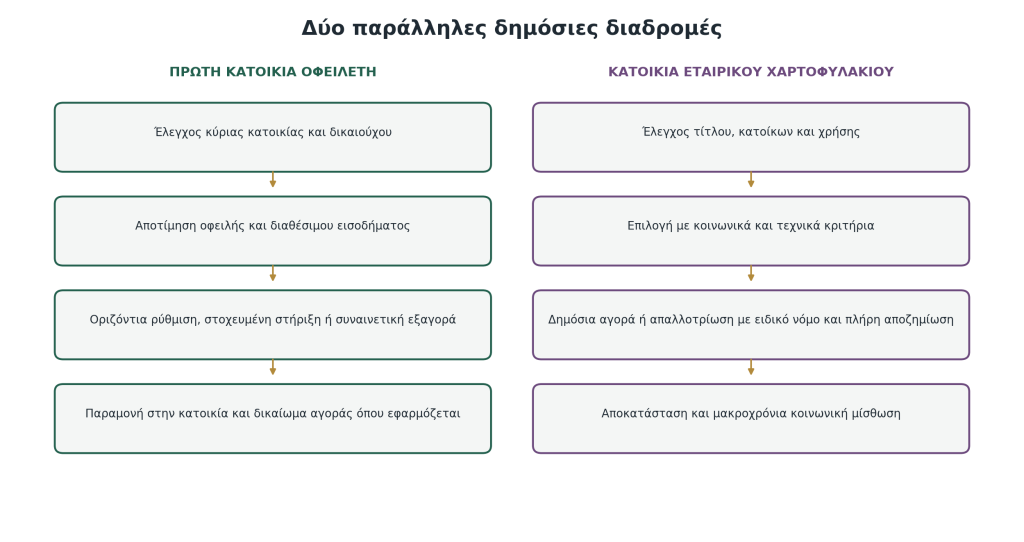
Η μελέτη καταλήγει σε συγκεκριμένες προτάσεις, με έναν κοινό στόχο: να βγει η πρώτη κατοικία από τη λογική της εμπορευματοποίησης.
-
Οριζόντια βιώσιμη ρύθμιση για όποιον μένει ακόμη στο σπίτι του, με αναστολή της εκτέλεσης όσο εξετάζεται πλήρης αίτηση.
-
Δημόσια εξαγορά της απαίτησης με τίμημα έως 40%, 45% ή 50% της ονομαστικής αξίας και ποτέ πάνω από την ανεξάρτητη αποτίμηση της αναμενόμενης ανάκτησης, ώστε το όφελος της φθηνής αγοράς να φτάνει και στον δανειολήπτη.
-
Εθνικός Φορέας Κοινωνικής Κατοικίας, δημόσιος, που θα αποκτά κατοικίες που έχουν ήδη περάσει σε εταιρείες και θα τις δίνει για μόνιμη κοινωνική μίσθωση. Όπου αποδεικνύεται δημόσια ωφέλεια, με απαλλοτρίωση και πλήρη αποζημίωση.
-
Εισφορά 10%, 15% ή 20% στα υπερκέρδη του τραπεζικού τομέα για σταθερή χρηματοδότηση της κοινωνικής κατοικίας.
-
Διαφάνεια ανά τιτλοποίηση του «Ηρακλή»: επιχειρησιακά σχέδια, εισπράξεις, αμοιβές και υπόλοιπο εγγύησης στη Βουλή, και εθνικό μητρώο ακινήτων τραπεζών και servicers με χρήση, ιδιοκτήτη και κατάσταση κάθε κατοικίας.
Leave feedback about this
Για να σχολιάσετε πρέπει να συνδεθείτε.